
Господдержка в ипотеке: насколько выгодно, если покупаешь квартиру напрямую у застройщика
Приобретение жилья на первичном рынке с использованием государственных субсидий остается для российских граждан одним из наиболее экономически оправданных сценариев улучшения жилищных условий. Однако прямой договор с застройщиком (ДДУ или ДКП) формирует особую конфигурацию правоотношений: с одной стороны, покупатель получает доступ к льготной ставке, с другой — сталкивается со специфическими инструментами девелопера, которые требуют экспертной оценки.
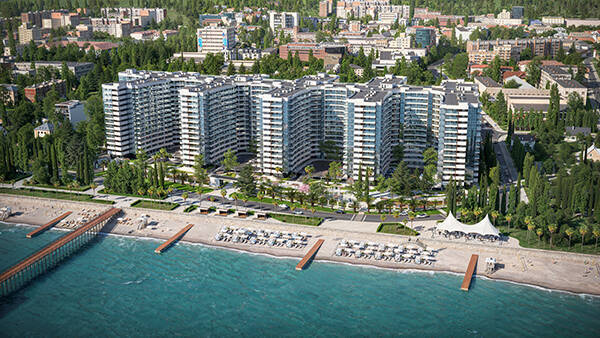
Для покупателя, заключающего договор напрямую с девелопером, принципиальное значение имеет не только ставка, но и надежность застройщика. ГК «Альпика Групп» курирует девелоперские проекты Сочи на всех этапах: от анализа рынка недвижимости до эксплуатации готового здания и его инфраструктуры. Здесь мы рассмотрим ключевые параметры госпрограмм, механизмы ценообразования и риски, которые необходимо учитывать до подписания кредитной документации. Мы хотим, чтобы наши клиенты обладали всей информацией, ну а мы — всегда рядом.
Действующие программы господдержки для новостроек: параметры и ограничения
1. Семейная ипотека остается наиболее востребованной. Ставка составляет до 6 % годовых, первоначальный взнос — от 20 %. Максимальная сумма кредита дифференцирована: 12 млн рублей для Москвы, Московской области, Санкт-Петербурга и Ленинградской области, 6 млн рублей — для остальных субъектов РФ. Программа допускает покупку квартиры по ДДУ или договору купли-продажи у застройщика.
2. ИТ-ипотека в 2026 году скорректирована географически: Москва и Санкт-Петербург исключены, но программа действует в Московской, Ленинградской областях и других регионах. Ставка фиксируется на уровне 6 % на весь срок, лимит — 9 млн рублей, первоначальный взнос — от 20 %, срок — до 30 лет. Ключевые ограничения — приобретение только нового жилья у застройщика и однократность использования.
3. Льготная ипотека на новостройки с госсубсидией сохраняет предельную сумму кредита в 3 млн рублей, что делает ее инструментом точечной поддержки. При этом банки, например «ДОМ.РФ», совместно с застройщиками предлагают субсидированные ставки от 2,9 % при покупке жилья на этапе строительства. Это результат частно-государственного партнерства, а не базовой программы.
Эскроу-механизм как фактор безопасности и стоимости
Покупка напрямую у застройщика в долевом строительстве сопряжена с обязательным использованием счетов эскроу. Согласно позиции Банка России, переход к проектному финансированию обеспечил защиту средств дольщиков: деньги блокируются на счетах эскроу до ввода объекта в эксплуатацию, а застройщик получает финансирование в рамках проектного кредитования. Для покупателя это минимизирует риск потери средств при банкротстве девелопера, но обслуживание проектного финансирования и эскроу-счетов закладывается в себестоимость квадратного метра.
Полный цикл курирования проекта — от анализа рынка недвижимости до эксплуатации готового здания и его инфраструктуры — позволяет девелоперу точнее прогнозировать затраты и соблюдать сроки, что для заемщика служит дополнительным индикатором надежности. Для многоквартирных новостроек эскроу является стандартом, поэтому покупка по госпрограмме встраивает заемщика в прозрачную, но более затратную модель финансирования, что отражается на конечной цене предложения.
Субсидированные ставки от застройщика: выгода против завышения цены
Девелоперы предлагают дополнительные дисконты к льготной ставке за счет собственных средств. По данным мониторинга спецпредложений, субсидированная ипотека может предусматривать ставки от 0,3–5 % на первые 1–3 года либо фиксированные 11,9 % на весь срок; для семейной ипотеки отдельные проекты декларируют ставки от 3,5 %. Такая конструкция снижает ежемесячную нагрузку, однако Центральный банк РФ фиксирует риски: снижение ставки за счет повышения цены квартиры прямо запрещено ипотечным стандартом, действующим с 2025 года. Регулятор отмечает, что субсидированная ставка часто компенсируется более высокой ценой объекта, в результате итоговая переплата может оказаться сопоставимой с рыночной или превысить ее.
Для покупателя это означает необходимость сравнительного анализа: если цена квадратного метра в проекте с субсидированной ставкой выше, чем в аналогичном объекте без такой программы, экономия на процентах может быть нивелирована завышенной стоимостью приобретения. Кроме того, договоры субсидированной ипотеки нередко содержат ограничения на досрочное погашение в льготный период, а рефинансирование такого кредита в другом банке затруднено.
Как оценить выгодность предложения?
Для принятия обоснованного решения рекомендуется придерживаться следующей последовательности действий:
- Сопоставьте полную стоимость приобретения, а не только ставку. Запросите у застройщика цену квартиры без субсидированной программы и с ней: при разнице более 10–15 % экономия на процентах, как правило, не компенсирует удорожание.
- Проверьте соответствие ипотечного стандарта. Банк-кредитор обязан соблюдать требования Банка России о недопустимости корректировки стоимости объекта на размер субсидии; в кредитном договоре не должно быть условий, скрыто перекладывающих субсидию на заемщика.
- Уточните статус эскроу-счетов и проектного финансирования. Покупка у застройщика, работающего через эскроу, снижает строительные риски, но требует проверки того, не заложены ли расходы на обслуживание счета в цену договора.
- Оцените надежность застройщика по полноте цикла работ. Наличие компетенций от анализа рынка недвижимости до эксплуатации готового здания и его инфраструктуры снижает риски срыва сроков и качества благоустройства.
- Рассчитайте совокупную переплату с учетом срока кредита: льготная ставка 6 % на 30 лет при сумме 12 млн рублей дает иную абсолютную переплату, нежели субсидированные 3 % на первые два года с последующим повышением до рыночного уровня.
- Оцените перспективу рефинансирования. Если программа предполагает краткосрочный льготный период, необходимо заранее проверить, допускает ли кредитный договор переход в другой банк без штрафных санкций.
Таким образом, господдержка при покупке квартиры напрямую у застройщика экономически выгодна при условии, что ставка по льготной программе применяется к рыночной, а не завышенной цене объекта. Официальные источники предоставляют достаточный инструментарий для верификации условий, однако финальная оценка выгодности требует индивидуального расчета с учетом конкретных параметров сделки и ценовой политики девелопера.

Получить консультацию
Получите подробную консультацию по объектам недвижимости


